N26 — Love your bank
N26 AGØkonomiBekræftet
- 73.79K Anmeldelser
- 4,0
- Downloads
- 10.000.000+
- Pris
- Free
Skærmbilleder
 Analyse af Appwesome
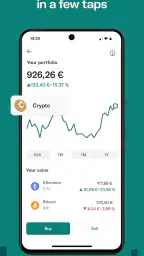
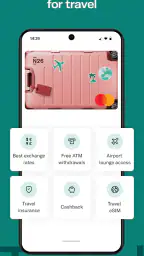
Jeg ville først overveje N26, hvis jeg ønskede, at daglig bankbrug skulle kunne klares fra telefonen uden at være afhængig af et filialbesøg. Det er en økonomiapp fra N26 AG, og dens største styrke er den enkle idé: at samle overblik og almindelige bankvaner i en mobil løsning. Den er gratis at hente, har en gennemsnitlig bedømmelse på 4,0 fra omkring 158.000 vurderinger og er installeret over 10 millioner gange. Det er et stort publikum, men det fortæller ikke i sig selv, om den passer til din hverdag; det afhænger især af, hvor meget du vil klare digitalt.
En arbejdsrytme, der giver overblik
Jeg får mest ud af en mobilbank, når jeg bruger den i korte, faste rutiner frem for kun at åbne den, når noget går galt. Med N26 kan en praktisk vane være at tjekke kontobevægelser efter dagens køb, reagere på kortnotifikationer og flytte et aftalt beløb til en opsparingspulje, når økonomien tillader det. Så bliver appen ikke bare et sted, hvor jeg ser saldoen, men et redskab til at opdage mønstre i mine udgifter.
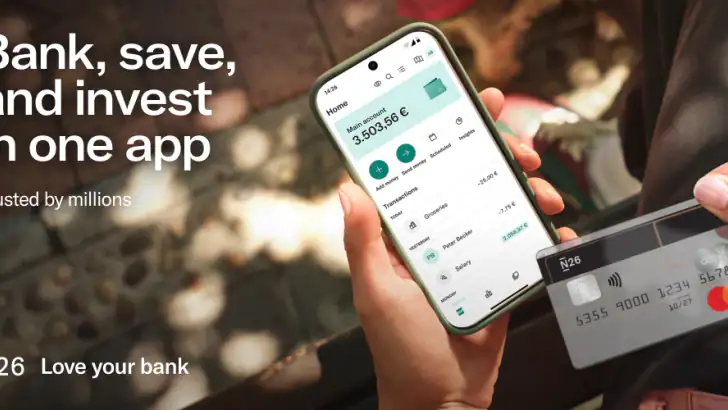
Et realistisk eksempel er en almindelig indkøbsdag: Jeg betaler med kortet, ser beskeden om købet og kan bagefter sammenholde beløbet med mit budget. Hvis et køb ser forkert ud, er det nyttigt at undersøge transaktionen, mens jeg stadig kan huske, hvad den gjaldt. Den slags hurtig kontrol kan være mere anvendelig end at vente til månedens afslutning og forsøge at genkende en lang række poster.
Min anbefaling er at vælge én enkel ugentlig gennemgang, for eksempel at se på de største eller mest gentagne udgifter, i stedet for at forvente, at et budgetværktøj automatisk ændrer vaner. Appen kan hjælpe med synlighed og struktur, men beslutningen om at justere forbruget ligger stadig hos mig. Det er en vigtig forskel mellem at have et digitalt overblik og faktisk at følge en plan.
Indstillinger og vaner, der er værd at tjekke
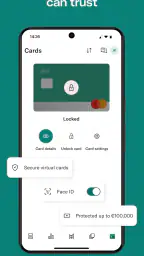
Jeg ville begynde med at gennemgå sikkerheds- og kortmulighederne, når kontoen er sat op. Det er lettere at vide, hvor man låser kortet, mens alt fungerer, end at lede efter den rigtige menu, hvis kortet pludselig mangler. En kortlås er især nyttig som første reaktion: Den giver tid til at lede efter kortet og vurdere situationen, før man beslutter, hvad man ellers skal gøre.
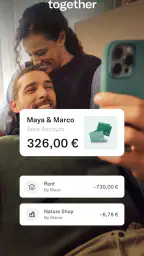
Notifikationer fungerer bedst, når de hjælper mig med at opdage noget, ikke når jeg ignorerer dem af ren vane. Jeg ville derfor lade beskeder om kortbrug være synlige og bruge dem som små kontrolpunkter. Hvis du deler økonomi med andre eller foretager mange køb, kan det være nyttigt at se, om sådanne beskeder passer til din måde at holde styr på betalingerne, så vigtige hændelser ikke drukner i støj.
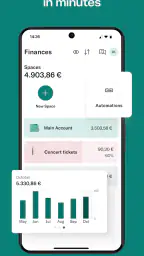
Det er også værd at overveje, hvordan opsparingsmål navngives og bruges. En pulje til ferie eller en cykel giver et konkret formål, mens en upræcis pulje let bliver endnu et tal, man ikke forholder sig til. Jeg ville knytte hver Spaces-pulje til en bestemt prioritet og kun flytte penge, jeg ikke forventer at skulle bruge til regninger eller nødvendige køb. Det gør opsparing mere overskuelig, men erstatter ikke en buffer på den konto, du bruger til hverdagen.
Andre artikler, du kan læse
Alle artikler
 Google Wallet
 i hverdagen: Praktisk betaling, men ingen erstatning for pungen
Fra den første betalingsopsætning til boardingkort og delte telefoner: Her er de situationer, hvor Google Wallet gør hverdagen lettere, og hvor begrænsningerne mærkes.
Læs artiklen: Google Wallet i hverdagen: Praktisk betaling, men ingen erstatning for pungen
 Roblox
 på mobil: Mange verdener, men sværere at finde rundt
Roblox gør det let at springe ind i nye eventyr, men den åbne verden føles ofte bedre til at skabe muligheder end til at hjælpe spilleren med at finde rundt.
Læs artiklen: Roblox på mobil: Mange verdener, men sværere at finde rundt


Hurtigere mønstre uden at miste kontrollen
Når de grundlæggende vaner sidder fast, bliver små gentagelser den reelle tidsbesparelse. Jeg kan for eksempel tjekke notifikationen, når et kortkøb sker, og vente med den længere budgetgennemgang til et fast tidspunkt. På den måde skiller jeg hurtig kontrol af en enkelt betaling fra den mere eftertænksomme vurdering af forbruget som helhed.
Spaces kan også gøre det lettere at holde mål adskilt fra forbrugspenge. Hvis jeg sparer op til en rejse, kan jeg se den pulje som penge med et bestemt formål i stedet for at regne hele saldoen som frit rådighedsbeløb. Det er en enkel mental teknik, ikke en garanti for at spare mere; den virker bedst, hvis jeg undgår at flytte penge frem og tilbage uden en klar grund.
For den, der skifter fra en mere traditionel bank, er det en god idé at indføre én vane ad gangen. Start med at lære kortkontrollen og transaktionsoversigten at kende, og tag derefter budget og opsparingsmål i brug. Hvis alt sættes op på én gang, kan de mange nye valg føles som arbejde, selv om appens grænseflade er enkel. En digital bank bliver først bekvem, når rutinerne passer til ens eget liv.
Hvor den digitale bankform har sine grænser
En appbaseret bank er ikke det oplagte valg for alle. Hvis du helst vil løse komplicerede spørgsmål ansigt til ansigt, foretrækker en fast rådgiver eller ofte har brug for hjælp, mens du står et bestemt sted, kan en bank med lokale filialer være mere betryggende. Chat og digitale værktøjer kan være bekvemme, men de føles ikke nødvendigvis lige så personlige som en samtale med en medarbejder, man møder fysisk.
Jeg ville også være varsom med at behandle budgetvisningen som en komplet økonomisk plan. Den kan støtte en oversigt over pengebevægelser, men et budget afhænger af, at jeg selv vurderer faste regninger, uregelmæssige udgifter og opsparing. Hvis du har brug for avanceret økonomisk rådgivning eller en samlet løsning på tværs af mange konti, kan et andet bank- eller budgetværktøj være et bedre supplement. Vælg ikke en app alene, fordi den ser enkel ud; vælg den, hvis dens arbejdsgang passer til dine behov.
Det er også klogt at tænke over, hvad du forventer af hjælp, før du gør en digital konto til din eneste bankforbindelse. Kundeserviceoplevelser kan variere fra sag til sag, og en chat passer bedst til spørgsmål, der kan forklares tydeligt skriftligt. Hvis du har en kompleks tvist eller ønsker løbende personlig vejledning, bør du undersøge, om den måde at få hjælp på føles tilstrækkelig for dig, før du flytter alle dine bankvaner.
Enkel opsætning og brugervenlighed
Lad os starte med opsætningen, som er utroligt nem. Du downloader bare N26-appen, tilmelder dig med dine oplysninger, og så er du klar til at gå i gang. Helt ærligt, jeg har aldrig oplevet noget så nemt. Det tog mig mindre end 10 minutter at oprette en konto. Ingen papirer, ingen ventetid – alt klares direkte på din smartphone.
Det, jeg virkelig elsker ved N26, er dens brugervenlighed. Appen er intuitiv og let at navigere rundt i. Selv hvis du ikke er tech-savvy, vil du finde den nem at bruge. Alle funktioner er tilgængelige med et enkelt tryk, hvilket gør det til en leg at holde styr på dine finanser.
Fantastiske funktioner
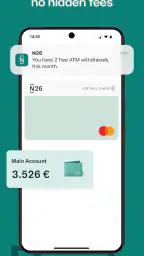
En af de fedeste funktioner er realtidsnotifikationer. Hver gang du bruger dit kort, får du straks en notifikation. Det giver en ekstra følelse af sikkerhed, da du altid er opdateret på dine udgifter. Derudover er der et smart budgetværktøj, som hjælper dig med at holde styr på dine penge og opsætte mål. Jeg har allerede sparet mere ved at bruge dette værktøj.
Der er også en "Spaces"-funktion, hvor du kan oprette separate underkonti til at spare op til specifikke mål. Jeg har oprettet en til min næste ferie og en anden til en ny cykel. Det er en genial måde at organisere sine penge på.
Sikkerhed i højsædet
Sikkerhed er en topprioritet for N26. De bruger den nyeste teknologi til at beskytte dine data. Desuden kan du nemt låse dit kort direkte fra appen, hvis det bliver væk. Det giver en ekstra tryghed, som jeg værdsætter meget.
Derudover er der to-faktor-godkendelse, som tilføjer et ekstra lag af sikkerhed. Det er lidt besværligt at skulle godkende logins hver gang, men det giver en ro i sindet, som er det hele værd.
Kundeservice der batter
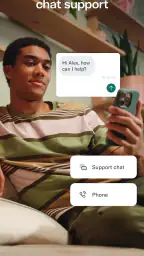
Jeg havde brug for hjælp til en transaktion, og kundeservicen var imponerende. De er tilgængelige via chat direkte i appen, og jeg fik svar inden for få minutter. Personalet var venligt og effektivt, hvilket gjorde en ellers frustrerende situation meget lettere.
Selvom der ikke er en fysisk filial, gør den fremragende kundeservice op for det. Jeg har aldrig følt mig mere velkommen i en bank.
Afsluttende tanker
Alt i alt har N26 virkelig imponeret mig. Det er en moderne bank, der passer perfekt til vores digitale tidsalder. Med sine innovative funktioner, høj sikkerhed og fremragende kundeservice, er det et klart valg for dem, der ønsker en problemfri bankoplevelse.
Appen er gratis, har PEGI 3 og blev udgivet den 23. januar 2015; version 4.49.1 kræver mindst iOS 9. N26 har omkring 74.000 anmeldelser, hvilket giver flere erfaringer at orientere sig efter end en håndfuld kommentarer, men jeg ville stadig læse de nyere brugeroplevelser og vurdere, om den beskrevne bankform passer til mig. For mig er den mest oplagt til folk, der gerne vil håndtere kort, forbrugsoverblik og målrettet opsparing digitalt, og mindre oplagt for dem, der sætter fysisk rådgivning først.
Hvis du er klar til at tage springet ind i fremtidens banking, kan du finde downloadlinket her på vores hjemmeside. Stol på mig, du vil ikke fortryde det!
Højdepunkter
- Intuitivt og brugervenligt design.
- Ingen skjulte gebyrer eller omkostninger.
- Hurtig oprettelse af ny konto.
- Stærk sikkerhed med biometrisk login.
- Integration med Google Pay og Apple Pay.
Begrænsninger
- Begrænset kundesupport tilgængelig.
- Færre funktioner end traditionelle banker.
- Nogle funktioner kun tilgængelige i premium.
- Få kontantindbetalingsmuligheder.
- Begrænset tilgængelighed uden for Europa.
Ofte stillede spørgsmål
01Hvad er N26, og hvordan fungerer det?
N26 er en digital bankapp, der giver brugerne mulighed for at styre deres bankkonti direkte fra deres smartphones. Appen tilbyder en række funktioner som realtidsnotifikationer, budgetværktøjer og gebyrfri betalinger i udlandet. Det er designet til at gøre bankoplevelsen enkel og bekvem for brugerne.
02Er N26 sikkert at bruge?
Ja, N26 er kendt for sine strenge sikkerhedsforanstaltninger. Appen bruger avanceret kryptering til at beskytte dine data og penge. Derudover kan brugerne aktivere to-faktor-autentificering for ekstra sikkerhed. N26 er licenseret af de relevante finansielle myndigheder, hvilket sikrer, at de overholder alle nødvendige reguleringer.
03Hvilke gebyrer er forbundet med N26?
N26 tilbyder forskellige kontotyper, hvor nogle er gebyrfri, mens andre kan have månedlige gebyrer afhængigt af de ekstra funktioner, de tilbyder. Det er vigtigt at gennemgå de forskellige kontotyper og deres gebyrstrukturer for at finde det, der passer bedst til dine behov. Internationale betalinger er ofte gebyrfri.
04Kan jeg bruge N26 i mit land?
N26 er tilgængelig i mange europæiske lande samt USA. Dog er det vigtigt at tjekke den officielle N26-hjemmeside for at bekræfte, om tjenesten er tilgængelig i dit specifikke land, da tilgængeligheden kan variere. Appen udvider løbende til nye markeder, så det er værd at holde sig opdateret.
05Hvordan åbner jeg en konto hos N26?
At åbne en konto hos N26 er en enkel proces, der kan gøres direkte fra appen. Du skal downloade appen, udfylde dine personlige oplysninger og bekræfte din identitet ved hjælp af et ID-dokument og en selfie. Hele processen tager normalt kun få minutter, og du kan snart begynde at bruge din nye konto.
N26 — Love your bank på andre sprog
